
聴くコラム
ポッドキャストでこのコラムを音声で聴くことができます。
電車やクルマの移動中に是非お聴きください!
「決算書は毎年税理士に作ってもらっているけれど、なんとなく眺めているだけ」
そんな声を経営者の方からよく伺います。
決算書はきちんと出来上がっているのに、なぜか経営の役に立っている実感がない。
実はそれ、決算書が悪いのではなく、
「誰のための、何のための決算書か」が整理されていないことが原因かもしれません。
このコラムでは、税務会計(制度会計)と管理会計の違い、そして中小企業の経営に本当に役立つ決算書の活用法について、一緒に整理していきます。
決算書は「誰のため」に作られているのか
税務会計(制度会計)の目的と役割
税務会計(制度会計)は、税務署や金融機関、株主など、社外の利害関係者に向けて作られるものです。
目的は「過去の実績を、法律に則って正確に報告すること」にあります。
税法や会計基準というルールに従い、誰が見ても同じ基準で評価できるように作られているのが特徴です。
つまり、正確性と適法性が何より重視される世界だとイメージしていただくと分かりやすいと思います。
管理会計の目的と役割
一方、管理会計は社内の経営判断のために作られるものです。
見る人は経営者自身や幹部社員であり、目的は「未来の意思決定に役立てること」にあります。
過去の数値を正確に記録するだけでなく、
「これからどう動くべきか」を考えるための道具として使われます。
同じ「決算書」という言葉でも、税務会計と管理会計では向いている方向がまったく違うのです。
中小企業の決算書の実態
中小企業では株主が経営者ご自身だったり親族に限定されていることが多いです。
ですから株主が「社外の利害関係者」とは言えないケースがほとんどです。
融資を受けている場合、金融機関は重要な社外の利害関係者ですが、そこまで気を付けて金融機関向けの決算書を意識していないことも多いかもしれません。
これらに対して、税務署は重視されています。
誤った処理をすると税務調査で指摘され、最悪のケースとして修正申告、追徴課税といったペナルティを受けることになります。
また法律は専門家でなければ理解が難しいため、法律の専門家である税理士さんを顧問に迎え、ある意味『お任せ』で作成してもらう、そんなパターンが多いのではないでしょうか。
税理士さんは顧問料を頂き専門家しての適切さを求められます。
ですから税務上の誤りが無いように正確に、法律に沿って作成することを最優先します。
上場していないからこそ生まれる油断
上場企業であれば、投資家に向けた開示のプレッシャーもあり、管理会計の整備が半ば強制的に進みます。
しかし中小企業の場合、法律で厳格に義務付けられているのは税務会計のみです。
そのため「税理士に任せている決算書=経営に必要な情報のすべて」だと誤解してしまいがちです。
守るべき法律が税法に偏っているからこそ、
意識して管理会計にも目を向ける必要があるのです。
税理士の本分は「正しい申告」にある
税理士の本来の業務は、適切な制度会計を実現し、正確な申告を行うことにあります。
もちろん、経営相談やアドバイスを行う税理士さんも多くいますが、業務の本分はあくまで過去データの正確性と適法性を守ることです。
未来予測のための管理会計は、経営者自身が「自社のために」意識的に取り組む必要がある領域だとご理解いただければと思います。
特に、『管理会計は別料金です。』と言った時に、快く支払ってくれる経営者ばかりではないと、手間がかかる管理会計領域にはあまり踏み込まず、適正な税務申告に注力することも無理からぬこととも言えます。
| 目的 | 実績の正確・適法な報告 |
|---|---|
| 見る人・提出先 | 税務署・金融機関・株主など社外 |
| 準拠する基準 | 税法・会計基準に従う |
| 扱う時間軸 | 過去(実績の報告) |
| 重視されること | 数値の正確性・適法性 |
| 損益計算書の形式 | 勘定科目別(固変分解なし) |
| 目的 | 未来の意思決定に役立てる |
|---|---|
| 見る人・提出先 | 経営者・幹部など社内 |
| 準拠する基準 | 自社が使いやすい形 |
| 扱う時間軸 | 未来(計画との比較) |
| 重視されること | 業務分析のしやすさ |
| 損益計算書の形式 | 変動損益計算書(固変分解あり) |
管理会計に不可欠な「変動損益計算書」
固変分解とは何か
管理会計と税務会計で大きく異なる点のひとつが、〔固変分解〕をした損益計算書を使うかどうかです。
経費を〔変動費〕(売上に比例して増減する費用)と〔固定費〕(売上の増減に関わらず一定にかかる費用)に分けること
通常の決算書(税務会計)は、経費を「勘定科目別」に並べているだけで、この固変分解がされていません。
そのため、売上が増減したときに利益がどう動くのかを直感的に読み取ることができないのです。
一般の損益計算書と変動損益計算書の違い
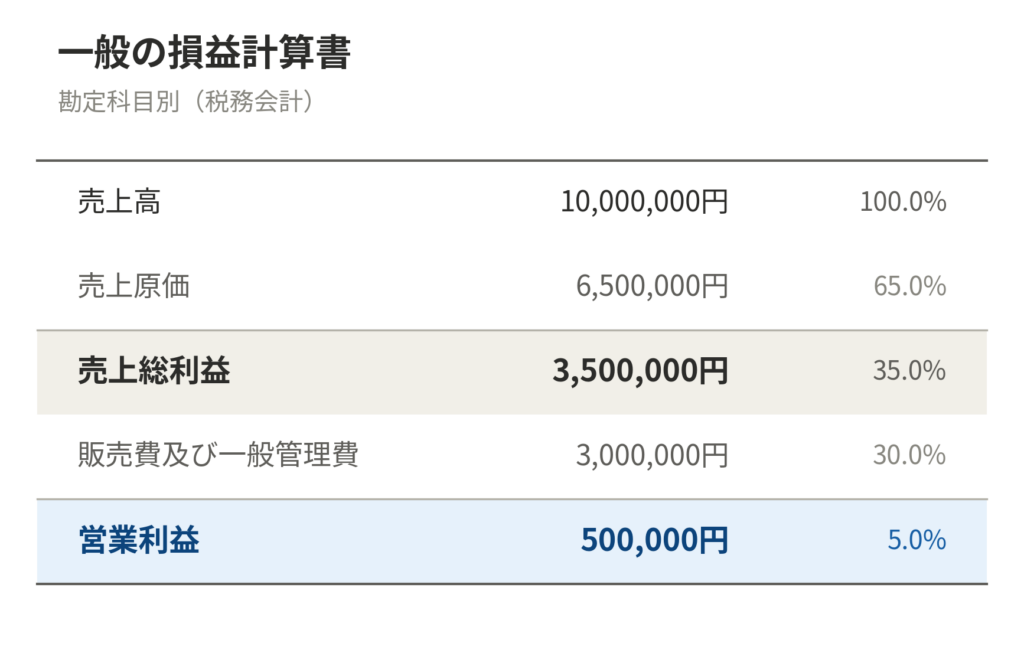
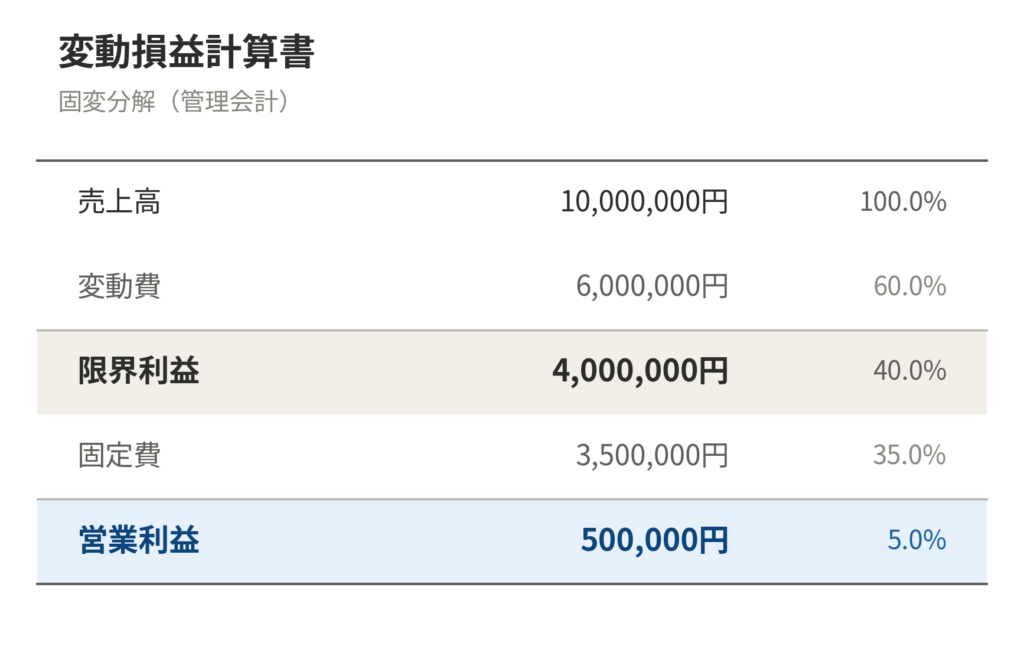
「売上高」から「売上原価」を差し引いて「売上総利益」を算出して、更に「販売費及び一般管理費」を差し引いて「営業利益」を算出しています。
しかし、変動損益計算書は「売上高」から「変動費」を差し引いて「限界利益」を算出して、更に「固定費」を差し引いて「営業利益」を算出しています。
業種によっては『売上原価』=『変動費』の場合もありますので、一般の損益計算書でも代用可能です。
しかし代用できない企業では変動損益計算書で実績の分析をしつつ未来の数値予測をすることがとても重要になってきます。
- 商品販売業などのように、売上原価が商品仕入れのみの場合
- (卸売業)(小売業)など
(製造業)(建設業)など
(運送業:ガソリン代が販管費など)(リベートを多額に支払う業態の事業)など
なぜ業績管理には変動損益計算書が欠かせないのか
損益分岐点分析に代表されるように、変動費率や限界利益率を使えば、売上の増減が利益にどのように影響するかが簡単にわかります。
先の例で限界利益率は「40%」で固定費が350万円なので、損益分岐点売上高は以下のように計算されます。
また、売上が100万円増えたら、いくら利益が増えるかのは、限界利益率を乗じてすぐに計算できます。
損益分岐点分析については、過去のコラム記事に詳しく説明していますので、是非ご覧ください。

管理会計は「自社仕様」にカスタマイズすることが大切
セグメント別管理という視点
制度会計には、事業部別・店舗別・商品別といった〔セグメント別〕の区分は必要ありません。
税務申告上は、会社全体としての数値が正しければ問題ないからです。
しかし管理会計では話が別です。
複数の事業や店舗を展開している会社であれば、どの事業が稼ぎ頭で、どの事業が足を引っ張っているのかをセグメント別に把握することが、経営判断の精度を大きく左右します。
手間とのバランスを考える
ただし、何でも細かく分ければよいというわけではありません。
セグメント分けや固変分解を細かくすればするほど、集計や管理の手間は増えていきます。
大切なのは、
「自社の意思決定にとって本当に必要な粒度」を見極めることです。
完璧な精度を求めるよりも、「今の自社に使いやすい形」に加工することこそが、管理会計を継続させるコツだといえます。
過去との比較だけでなく「予算との比較」が経営を動かす
予実差異分析とは
管理会計を活用するうえで、前年との比較と同じくらい重要なのが「計画値(予算)との比較」です。
これを〔予実差異分析〕と呼びます。
実績が予算を上回った(上振れた)のか、下回った(下振れた)のか、その差異の原因を数値から読み解いていきます。
たとえば「売上は予算通りだったのに利益が下振れした」場合、原因は変動費率の悪化かもしれませんし、固定費の増加かもしれません。
固変分解された変動損益計算書があれば、こうした原因分析もスムーズに行えます。
「報告」で終わらせず「行動」につなげる
予実差異分析は、単に「予算と違いました」と社内に報告するために行うものではありません。
「なぜそうなったのか」を分析し、「それを踏まえて何を改善するのか」を次のアクションに落とし込むことこそが本来の目的です。
管理会計は、社内向けの大切な経営ツールです。
作って終わり、報告して終わりにするのではなく、日々の意思決定と改善行動に活かしてこそ、その価値が発揮されるのだということを、ぜひ意識していただければと思います。
まとめ
- 税務会計(制度会計)は社外向けに過去の実績を正確に報告するためのもの
- 管理会計は社内向けに未来の意思決定を支えるためのもの
- 管理会計には〔固変分解〕をした変動損益計算書が不可欠
- セグメント別管理や粒度は、自社の手間と必要性のバランスで決めることが大切
- 予実差異分析は「報告」ではなく「改善行動」につなげてこそ意味がある
自社の決算書を経営に活かせている実感がない、変動損益計算書の作り方が分からないという方は、ぜひ一度ご相談ください。
聴くコラム
ポッドキャストでこのコラムを音声で聴くことができます。
電車やクルマの移動中に是非お聴きください!