
聴くコラム
ポッドキャストでこのコラムを音声で聴くことができます。
電車やクルマの移動中に是非お聴きください!
金利上昇がトレンドになりつつある昨今、
中小企業として今やるべきことは一体何でしょうか?
「金利が上がる」というニュースを見聞きしても、自社にとって具体的にいくらの負担増になるのか、実感を持てないまま漠然とした不安だけが残っている、という方も少なくありません。
これまで長く続いた低金利の環境が変わりつつある今、
金利上昇の影響を数字で把握し、早めに手を打つことが経営の安定につながります。
このコラムでは、金利上昇をきっかけに借入金について気になり始めている経営者に、気になり始めた今だからこそ再点検しておきたいことをお伝えしたいと思います。
まず着手したい、借入条件の棚卸しと見直し
『毎月の返済額』すぐに答えられますか?
返済額がいくらで、そのうち、元本がいくらで利息がいくらなのか?
そして、その利息はどのような金利で決まっているか?
正確に答えられない経営者の方も多いような気がします。
一方で、コストに敏感な経営者の方は残高、返済額、金利ぐらいは常に頭に入っていることでしょう。
金利上昇がどのくらい自社にインパクトがあるのか?
『心配するより可視化』です。
具体的にどんな風に可視化するのかをご説明しましょう。
関係資料は一つのファイルに
返済明細書や契約書はまとめて保存されて見たい時にすぐに取り出せる形になっていますでしょうか?
いろいろなところにバラバラに保管している状態なら、まずは、現在借りている借入金の資料を一つのファイルにまとめることから始めましょう。
借入金情報はエクセルなどで一元管理
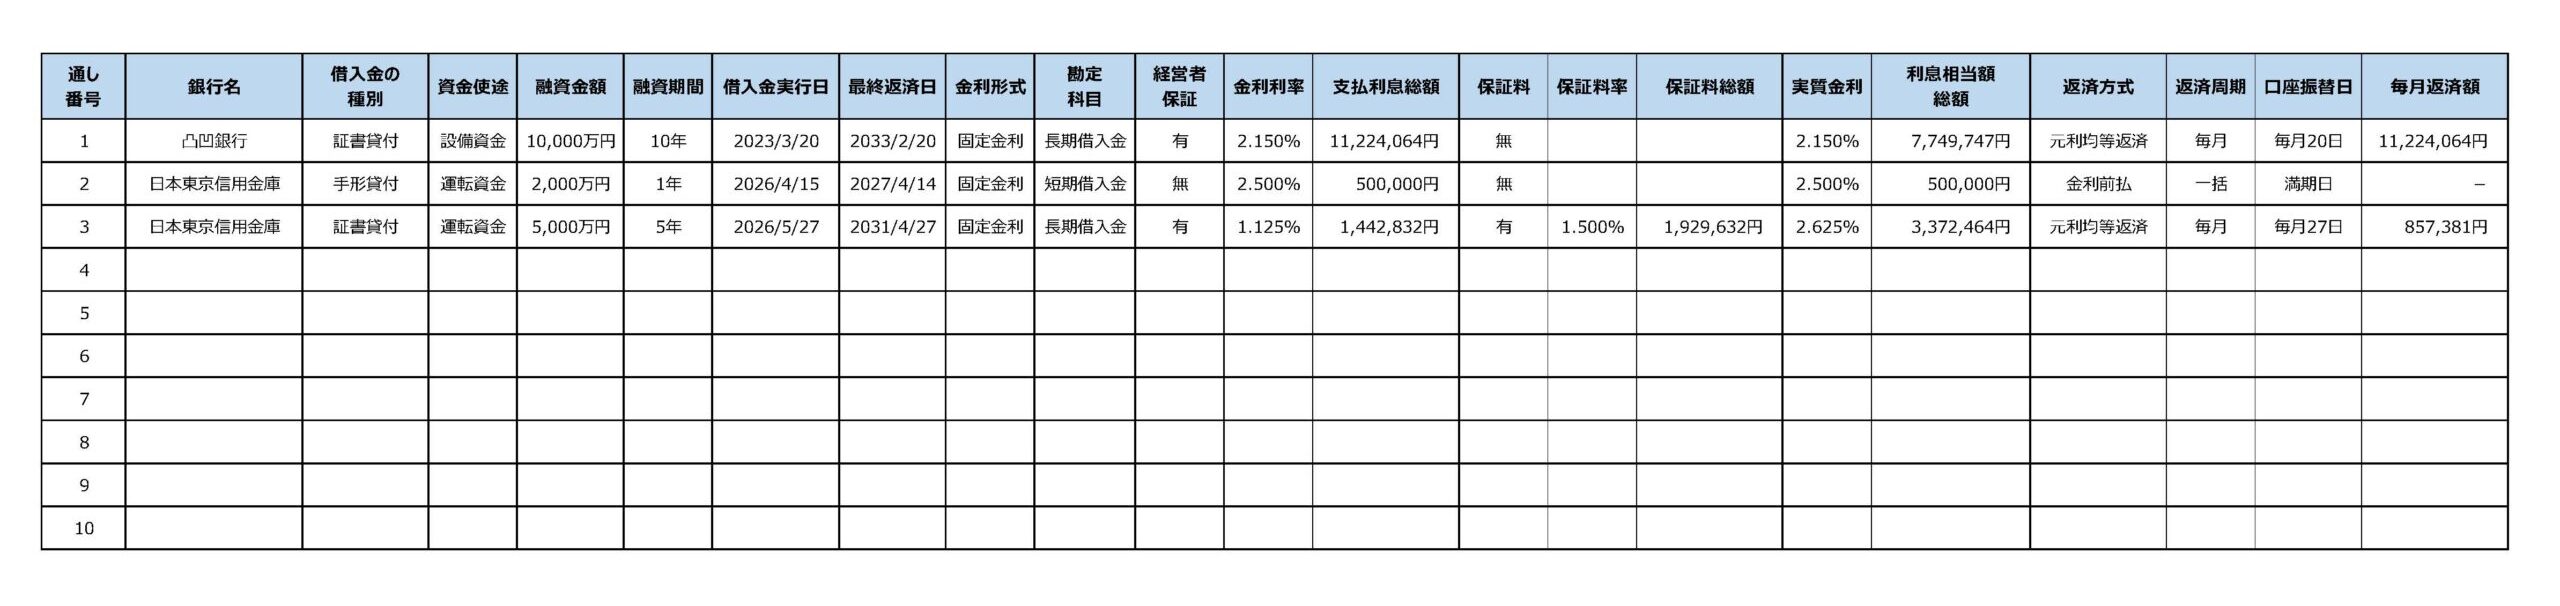
そして必要と思われる情報をエクセルなどにまとめてみましょう。
どんなものが一覧にまとまっていると良いでしょうか?
判断に迷う方はまずはこの資料をダウンロードして入力してみましょう。
経理事務を担当している方にここまでの作業はやってもらいましょう。
「資料の型」がイメージできたら、契約書や返済明細から転記する手間を省くためにAIを使ってみるのも良いかもしれません。
返済明細書などをPDFなどで電子データ化したものを一つのフォルダに格納したら、自動的に転記してくれるようなものを作れば、新規の借入などがあってもデータの更新が楽になるかもしれませんね。
さて、一覧表ができたらまずは眺めてみましょう。
そして有効活用する方法も次章以下でご紹介します。
借入一覧表が教えてくれること
今まで「なんとなく」だった情報が、融資の条件も日々の数字も可視化されると、見えてこなかったものが見えてきませんか?
融資条件を把握する
融資条件としては、『借入金額』『金利』『返済期間』『返済方法』『保証の有無』『経営者保証の有無』などがあります。
その違いを一覧で見ると良くわかります。
例えば、すべて固定金利のみだったとしたら世間の金利が上昇しても少なくとも既存の借入の返済には影響ありません。
返済状況を把握する
『毎月の返済額』すぐに答えられますか?
この質問には簡単に答えらえる様になります。
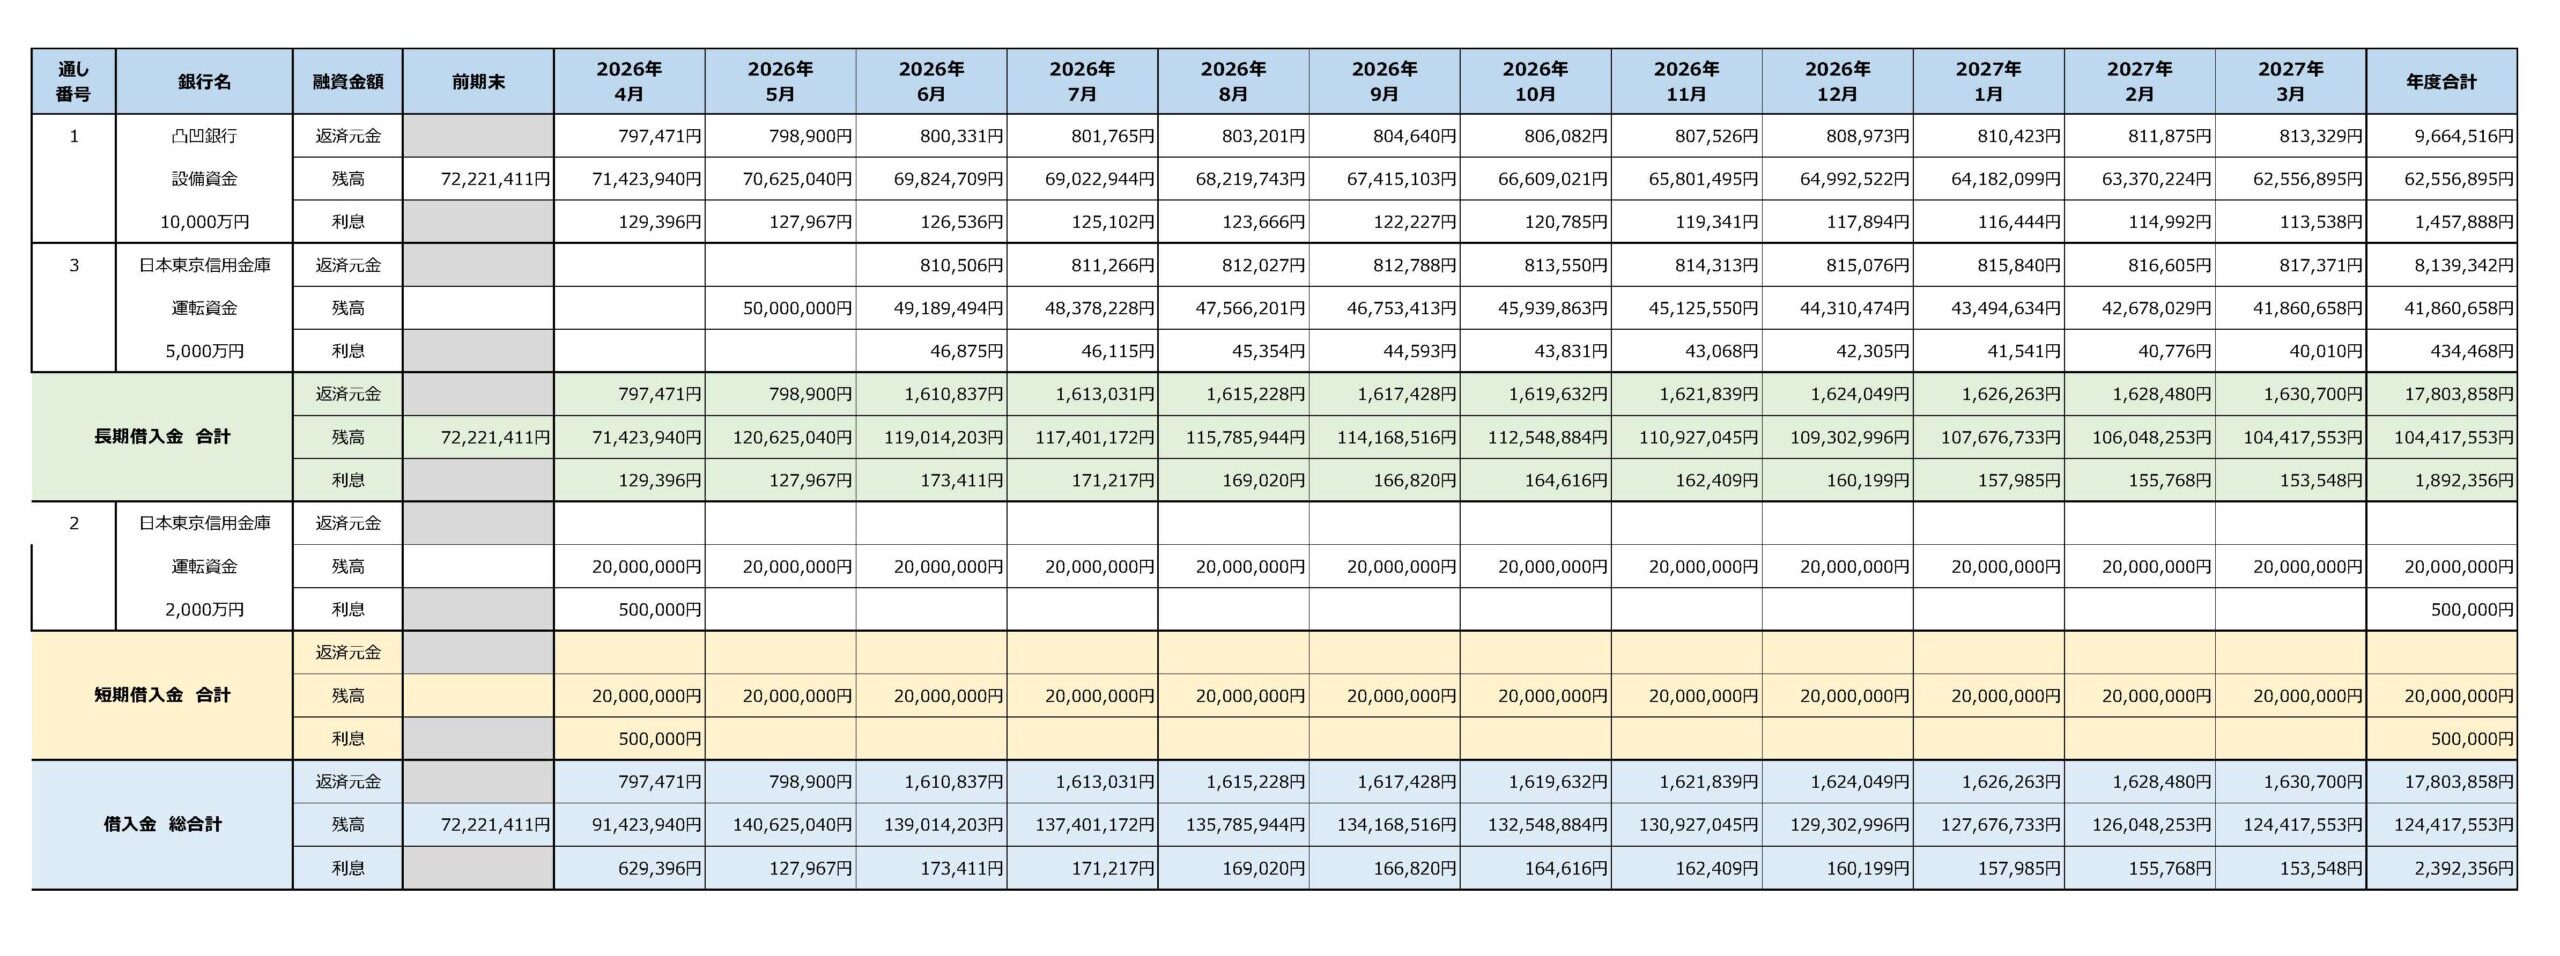
例えば、『元利均等払い』で返済しているなら、『返済総額』は毎月変わりません。
但し利息は「借入残高」×「利率」で決まりますから、返済が進んで元金が減っていれば利息も減ります。
同時に毎月同じ返済額を払っていても元金の減り方が早くなります。
逆に返済当初は利息の割合がとても高くなっています。
この資金の動きはとても重要です。
資金繰り予測をする時にも大変重要な要素となりますので一覧でまとめる意義は高いのです。
借入金利が上がると支払利息はどれだけ増えるのか
変動金利の借入金がある場合には、金利が上がった場合の負担額を具体的に計算してみるのが手っ取り早いです。
「0.5%くらいならたいした影響はないだろう」と感じる方もいらっしゃいますが、
借入残高が大きいほど、わずかな金利上昇でも年間の支払利息への影響は無視できません。
借入残高:5,000万円/現在の金利:1.0%の場合
〔現在の年間支払利息〕5,000万円×1.0%=50万円
仮に金利が0.5%上昇した場合
〔上昇後の年間支払利息〕5,000万円×1.5%=75万円
〔増加額〕75万円-50万円=25万円
金利が0.5%上がるだけで、年間25万円の負担増になる計算です。
これが借入残高1億円であれば増加額は50万円、2億円であれば100万円と、
借入規模に比例して負担は大きくなっていきます。
複数の金融機関から借入をしている会社では、この増加額をすべて合算して初めて実態が見えてくる、という点にも注意が必要です。
ただ上記の比較は、単純に残高が一定の場合の1年間の利息の増加を調べているに過ぎません。
月々返済していて元金が減っていくような返済方法ですともう少し複雑になってきます。
特に『元利均等払い』で返済している場合には、『元利合計』の毎月の返済総額を変えない場合には、返済期間が長くなります。
逆に返済期間を変えないのであれば『元利合計』の毎月の返済総額が増加しますので資金繰りに直結してきます。
ちなみに『元金均等払い』の場合には単純に利息の増加分だけ、毎月の返済総額は増えていきます。
『変動金利』で『元利均等払い』をしている場合には、特に現状との変化をきちんとシミュレーションして確認したいですよね?
返済を加味して金利上昇をシミュレーションしてみる
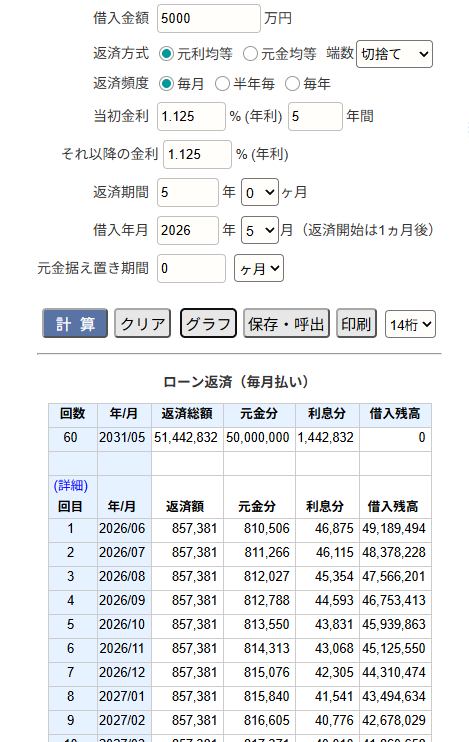
シミュレーションなどというと大げさに聞こえますが、簡単に計算してくれるサイトがありますのでご安心ください。
便利な返済シミュレーションサイトを有効活用

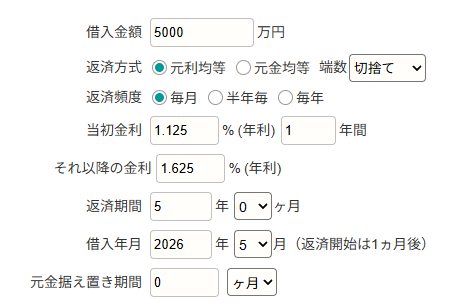
このサイトでは借入金額や返済方式、返済頻度や金利などを自由に変えられます。
そして月単位で返済総額、元金分、利息分、借入残高を一瞬で計算してくれます。
金利を変えて返済シミュレーションで比べてみる
先ほどのエクセルの表の『当期の2026年5月に借り入れた5,000万円の借入金』の例で考えてみましょう。
2026年5月に5年返済・1.125%の金利です。
この例では固定金利になっていますが、もしこの借入金が変動金利だっとして、借入1年後の2027年6月から金利が0.5%上がって、1.625%として計算してみましょう。
1年後の借入残高:40,223,617円/現在の金利:1.125%の場合
〔2年目1年間の支払利息〕40万1千円
〔返済期間全期間の支払利息〕144万2千円
〔月々の返済額〕857,381円
金利が1年後の2027年6月より0.5%上昇した場合(金利:1.625%)
〔2年目1年間の支払利息〕51万2千円
〔返済期間全期間の支払利息〕186万円
〔金利上昇後の月々の返済額〕866,088円
〔全期間の支払利息の増加額〕186万円-144万円=42万円
〔月々の返済額の増加額〕866,088円-857,381円=8,707円
先ほどは金利が0.5%上がるだけで、年間25万円の負担増という計算でしたが、1年間は上昇前の金利で返済が進んでいるので、4年間で総額42万円、1年で平均すると約105千円の支払利息の増加で済みます。
また金利上昇をしても返済期間が延長されず月々の返済額を増加させるタイプの契約ですと1ヶ月あたりの返済総額(元金+利息)は8,707円の増加となります。
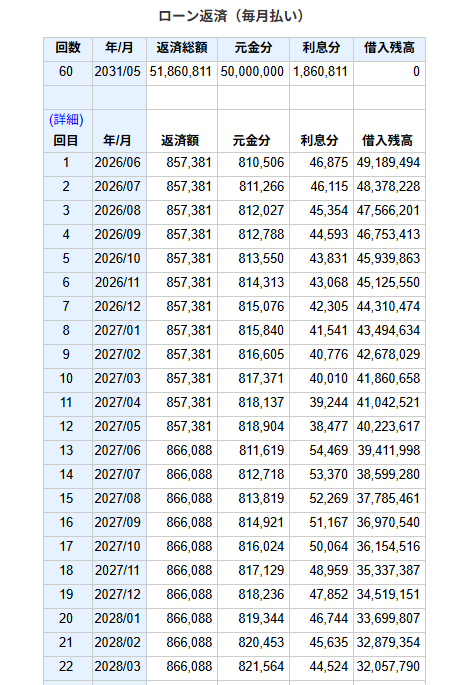
ざっくりと計算するよりも、シミュレーションした方が実態がより精緻に理解できるようになります。
この金利差に伴う増加を「高い」と思うか、「気にならない」と思うかは、企業の方針や置かれている状況によって異なると思いますが、
少なくとも「実体がつかめないことから来る不安」は解消できるのではないかと思います。
この返済シミュレーションはとても簡単で便利ですので、いろいろと試してみてください。
借入金の現状把握とシミュレーション方法を見つけたら、未来へ向けた判断にも使えます。
次章から一歩進めて、未来への足掛かりとして使い道についてご紹介します。
借入金の整理が出来たら考えておきたい事とは?
一覧表に整理した借入金の情報を使ってどのようなことを考えたらよいのでしょうか?
ここでは項目ごとに、内容と注意点などについて説明していきましょう。
借入期間と月々の返済額の関係
借入期間が長ければ長いほど1回の返済額は小さくて済みます。
元金が減らないの利息の支払額は減りませんが手元資金の流出速度を抑えられます。
不必要に借入期間を延ばして不要な利息を支払うことはありませんが、不測の事態に備えて資金確保を考えるなら返済期間は長いに越したことはありません。
シミュレーションサイトを便利に使って、
『現在の借入金の返済期間がもし7年だったら、月々の返済額はどうなるのか?』
『支払利息はどの程度増えるのか?』
といったことを具体的な数字で見ておくことはとても重要です。
感覚ではなく実際の数字で見ておくことが役立つのです。
保証料は「利息と同様の経費であること」と『枠』を意識する
信用保証協会に代表される保証機関に保証を依頼すると保証料がかかります。
借入金残高に応じた保証料率を乗じて計算されるので、損益面から見ると『金利の上乗せ』となります。
金利が安くても保証料を込みで考えて借入金にかかる経費を考えておくためにも一覧表には入れて比較したいものです。
また、信用保証協会では一般的に『枠』というものがあります。
一般枠は8,000万円、特別枠で2億円程度と言われています。
もちろん保証を引き受けてもらうためには審査があるので、枠が余っていても保証してもらえないケースもありますが、逆に良好な決算だからと言って保証枠が拡大するわけではありません。
ですから保証枠にどれだけ余裕があるかどうかも一覧表で把握できるようにしたいところです。
経営者保証を外したいならきちんと把握しておく
多くの中小企業では保証会社の保証を取り付けても『経営者の保証』も付けることを要求されたりしますよね。
中小企業庁では「経営者保証」には、経営への規律付けや資金調達の円滑化に寄与する面がある一方、経営者による思い切った事業展開や早期の事業再生、円滑な事業承継を妨げる要因となっているという課題の解決策として「経営者保証に関するガイドライン」を制定して経営者保証に依存しない融資慣行の確立を更に加速させるため、金融庁・財務省とも連携の下、「経営者保証改革プログラム経済産業省」を策定して支援体制を取っています。
どの借入金が経営者保証が付いているのか、一覧できちんと把握して計画的に保証の解除を進めるようにしてみてはいかがでしょうか?
資金繰りの重要な情報
金利上昇というと支払利息という経費が増えて利益を圧迫する、そうお考えの方も多いと思います。
もちろん、利息増加分だけ利益が減ってしまうというのはその通りですが、どちらかというと資金繰りの影響の方が影響度は大きいかもしれません。
先ほどのシミュレーションでも見てきた通り、返済期間を延ばさない限り、『元金均等払い』『元利均等払い』いずれの返済方法でも月々の返済額は増加していまいます。
そもそも『月々返済する』ということは、利益から確保した資金を返済に回している、ということです。
ですから利益で稼ぎ出した資金がプラスマイナスゼロならば、返済分だけ資金が枯渇していくことになります。
それが更に金利上昇で圧迫されるということなることに注意を要します。
更に、
『返済が進んで残高がどの程度減っているのか』
『運転資金として必要な残高を確保できているのか』
といったことも管理して、必要に応じて『借り換え』や『新規借入の申込』を検討しておく必要があります。
有利な利子補給や保証料の助成を活用するために
政府や自治体が中小企業の支援策として利子補給や保証料の補助を行っていることは頻繁に行われています。
コロナ融資のような「緊急的な社会情勢を反映したもの」だけでなく、いろいろな観点で施策が実行されています。
絶えずアンテナを貼っておくのも大切ですが、自身の状況を把握して、『いつ頃までに手当したい』という状況が事前に把握できていると金融機関にも事前に相談しておくと具体的なプランの提示もしてもらえるかもしれません。
借入金管理で企業の体質を変えていく
借入金の管理を手始めに数字管理を進めるのも良いと思います。
どんな効果が期待できるでしょうか?
金融機関との良好な関係を築くツールの第一歩
資金繰り計画表をきちんと作成して、月次で実績を追っていく姿勢は金融機関からの評価を高めると言われています。
何故かと言えば、お金を貸す側にしてみれば、きちんと管理していない企業には貸した後にきちんと返済してもらえるかが不安だからです。
業績が常に好調で管理不要ならそれも一つの正解かもしれませんが、企業の業績は浮き沈みがあるものです。
それでも管理が行き届いていれば多少のへこみがあっても未来を見据えて対処している姿勢が伝わり評価が高まるのです。
ですから資金繰り計画まで緻密にできなくてもその第一歩としてきちんと借入金を管理できていれば、積極的に管理状況を金融機関に報告して「有利な借り換え策は無いか」といった相談を持ち掛けるきっかけづくりにして欲しいと思っています。
積極的な投資の判断基準の基礎ができてくる
工場の新設、新しい機械の導入、積極的な販売促進活動、新規事業や新陳代謝のための人材確保、経営者は常に資金のやり繰りをしながら、投資についても頭を悩ませていると思います。
『借入金の見える化』を発端に資金の可視化を推し進めて、積極的な投資判断が迅速に行える体制の基盤を作ってみてはどうでしょう。
投資の回収ラインは金利によっても変わってきます。
シミュレーションしながら投資計画もより解像度の上がったものになることでしょう。
数字で見ると「モヤモヤしていたものが晴れてきた」、借入金の整理をしてそんな経験をして投資に意欲をもって事業成長させる原動力になったら素晴らしいことだと思います。
資金調達コストの可視化が資金繰り改善の目覚めとなる
借入金の利息の支払額を可視化することにより資金調達コストへの意識が高まります。
資金繰りを改善するために、取引先の回収条件の交渉をしたり、在庫管理を徹底するなど、資金繰り改善につながるかもしれません。
手形取引を電子債権取引に変えるのではく、現金取引を打診する、在庫の状況も可視化に着手してみる、など実際の行動につながるときっと成果が目に見えてくるのではないかとおもぃます。
まとめ
- 借入金の契約条件を一覧にして棚卸しする
- 融資条件・返済状況を把握した上で金利上昇などについてシミュレーションをしてみる
- 借入・返済内容から「資金繰り」「保証料」「経営者保証」「助成金」など、「事業の今後」の判断に役立たせる
- 借入金の整理を発端に管理体制を強化すれば投資判断や売上回収・在庫管理の見直しなど事業体質を好転させることができる
金利上昇局面への備えは、一つひとつは地道な作業の積み重ねです。
しかし、その積み重ねが、いざという時の資金繰りの安定や事業の成長につながります。
自社の資金繰りや借入条件について不安がある方は、ぜひ一度ご相談ください。
聴くコラム
ポッドキャストでこのコラムを音声で聴くことができます。
電車やクルマの移動中に是非お聴きください!